


LemFi
3,6216.00 Avis
Caractéristiques de l’application
- Version
- 26.36.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Pomelo Technology Inc
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
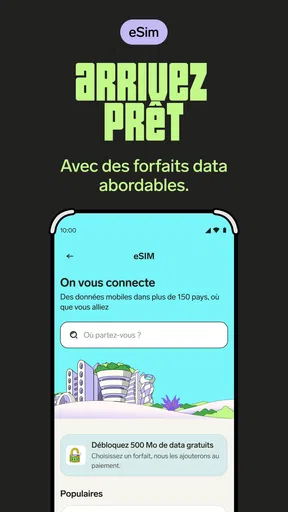
 Analyse par AppCompare
J’ai abordé LemFi comme un outil de finance à utiliser dans la durée, pas simplement comme une application à ouvrir une fois pour envoyer de l’argent. Son intérêt apparaît surtout lorsqu’on doit gérer des paiements ou des transferts internationaux de manière répétée. L’application est développée par Pomelo Technology Inc et elle est proposée gratuitement, avec une classification PEGI 3 qui la rend accessible à un large public.
La promesse paraît simple : réunir dans un même espace les opérations financières liées à plusieurs pays. Dans la pratique, la vraie question est plutôt celle-ci : est-ce que l’application reste utile après le premier transfert, quand il faut vérifier les informations, suivre les opérations et reprendre la même habitude chaque mois ? Après l’avoir examinée sous cet angle, je la trouve intéressante pour certains usages réguliers, mais moins convaincante pour quelqu’un qui cherche uniquement un outil ponctuel ou une expérience totalement sans friction.
De la première découverte à l’usage régulier
Dans cette section, je m’intéresse à la façon dont LemFi accompagne le passage d’un premier essai à une routine de transferts, sans supposer que chaque utilisateur aborde l’application de la même manière. Je regarde aussi comment une démarche préparée peut aider à limiter les hésitations lorsqu’on revient effectuer une opération. Cette continuité mène naturellement à une autre question : l’interface reste-t-elle confortable selon les capacités et les habitudes de chacun ?
Une première semaine qui va droit au besoin principal
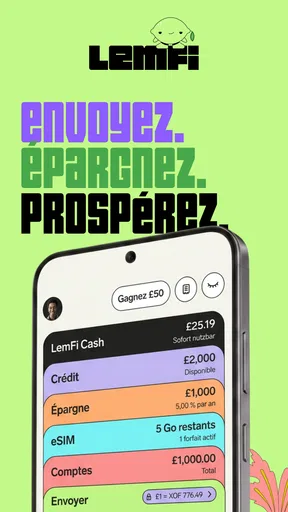
La première qualité de LemFi est de ne pas perdre de vue son rôle. Ce n’est pas une application bancaire généraliste remplie de fonctions que l’on n’utilisera jamais. Elle se concentre sur les paiements et les transferts internationaux, ce qui permet de comprendre rapidement à quoi elle peut servir. Pour une personne qui envoie de l’argent à sa famille à l’étranger, qui reçoit des revenus depuis un autre pays ou qui doit déplacer régulièrement des fonds entre deux environnements financiers, cette spécialisation est rassurante.
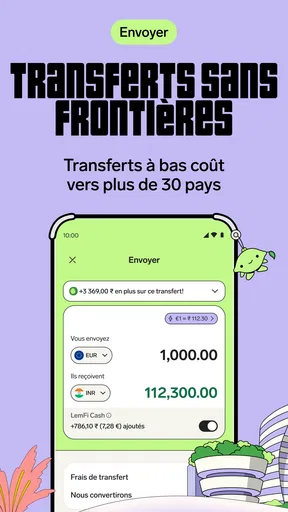
Lors de la première utilisation, je conseille de ne pas se précipiter vers l’envoi. Le meilleur réflexe consiste à parcourir les étapes de préparation, à vérifier soigneusement les coordonnées du destinataire et à regarder comment l’application présente le récapitulatif avant de confirmer. Dans une application financière, cette minute supplémentaire vaut mieux qu’une correction compliquée après validation.
La gratuité de l’application facilite l’essai. On peut l’installer sans transformer immédiatement son téléphone en centre financier permanent. Elle est compatible avec Android à partir de la version 7.0, ce qui lui permet de fonctionner sur des appareils qui ne sont pas récents. C’est un détail pratique pour les utilisateurs qui gardent longtemps leur téléphone ou qui réservent un appareil séparé aux opérations sensibles.
Je trouve également utile de commencer par un petit transfert lorsque l’on découvre le service. Ce n’est pas une critique particulière de LemFi, mais une règle raisonnable pour toute application qui déplace de l’argent : un premier essai limité permet de vérifier que le parcours correspond bien à ses attentes, que le destinataire est correctement enregistré et que l’on comprend les informations affichées avant de l’utiliser pour une opération plus importante.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Le bon scénario : une routine familiale ou professionnelle
Imaginez une personne installée en Europe qui envoie chaque mois une somme à un proche dans son pays d’origine. Avec une application classique, elle peut devoir passer par sa banque, comparer les frais, ressaisir les informations et rechercher l’historique dans plusieurs écrans. LemFi prend davantage de sens lorsque cette opération devient une habitude. L’utilisateur peut alors conserver une méthode constante : ouvrir l’application, sélectionner le bénéficiaire, vérifier le montant, contrôler le résumé et garder la confirmation pour ses propres archives.
Ce scénario montre aussi la limite de la promesse. L’application ne supprime pas la responsabilité de contrôler chaque opération. Une habitude répétée peut devenir dangereuse si l’on confirme machinalement un montant ou un destinataire. Mon conseil est de traiter chaque transfert mensuel comme une nouvelle vérification, même si l’opération ressemble à celle du mois précédent.
Pour un indépendant qui travaille avec des clients ou des proches situés à l’étranger, l’intérêt peut être différent. LemFi peut servir de point de passage régulier pour organiser les mouvements d’argent, mais je garderais une trace séparée des montants envoyés et des dates. Une application de transfert n’est pas automatiquement un outil complet de comptabilité. Cette distinction évite de lui demander un rôle qu’elle n’a pas forcément vocation à jouer.
Ce que l’on comprend après quelques jours
Après la nouveauté initiale, l’application devient surtout une question de clarté. Les éléments importants sont le bénéficiaire, le montant, le pays concerné, le résumé de l’opération et la possibilité de retrouver ce qui a déjà été fait. Une interface agréable ne suffit pas si l’utilisateur ne sait pas exactement ce qu’il confirme. Dans ce type de service, la confiance vient moins des animations que de la lisibilité des étapes.
Je recommande de créer une petite routine personnelle : préparer les coordonnées à l’avance, vérifier le nom affiché avant chaque validation et noter la raison du transfert dans ses propres documents. Cette méthode est particulièrement utile lorsque plusieurs proches reçoivent de l’argent ou lorsque des opérations personnelles et professionnelles se mélangent.
La version actuelle mentionnée pour l’application est la 26.34.0. Cela indique un produit suivi et évolutif, mais une version récente ne dispense pas de vérifier le fonctionnement concret sur son propre téléphone. Les applications financières peuvent réagir différemment selon la connexion, le modèle d’appareil ou les contrôles nécessaires au moment de l’opération. Je préfère donc effectuer une première utilisation dans un contexte calme, plutôt qu’au dernier moment avant une échéance importante.
Après un mois, la valeur dépend de la répétition
Au bout d’un mois, LemFi ne se juge plus sur la découverte de son interface. Sa valeur dépend de la fréquence réelle des transferts. Si je n’ai besoin d’envoyer de l’argent qu’une ou deux fois par an, une solution bancaire habituelle ou un service spécialisé choisi après comparaison peut être plus simple. En revanche, si les transferts internationaux font partie de ma vie chaque mois, la spécialisation de l’application devient plus pertinente.
Le nombre d’utilisateurs donne une idée de sa présence : LemFi dépasse le million d’installations et affiche une moyenne de 3,6 sur environ 62 000 évaluations. Je ne prends pas ces chiffres comme une garantie personnelle. Ils montrent plutôt que l’application est suffisamment utilisée pour être considérée comme un service établi, tout en rappelant que l’expérience n’est pas unanimement parfaite.
Cette moyenne est importante à interpréter avec prudence. Une note intermédiaire peut refléter des attentes très différentes : certains utilisateurs recherchent avant tout la rapidité, d’autres la simplicité, d’autres encore une solution pour une situation internationale précise. Avant de lui confier une routine importante, je vérifierais donc si son parcours correspond à mon propre besoin, au lieu de me contenter de sa popularité.
Une comparaison honnête avec les alternatives habituelles
Face à une banque traditionnelle, LemFi peut sembler plus ciblée et moins encombrée par des services sans rapport avec le transfert international. La banque reste toutefois souvent plus naturelle pour quelqu’un qui veut centraliser son compte courant, ses relevés, ses prélèvements et ses virements domestiques au même endroit. Si je cherche une vue complète de mes finances, je ne remplacerais pas automatiquement ma banque par cette application.
Face à un service spécialisé de transfert d’argent, la différence se joue moins sur le principe que sur l’adéquation au parcours personnel. Une alternative peut être préférable si elle couvre mieux le pays du destinataire, si elle propose un retrait plus pratique ou si son affichage des coûts me paraît plus clair. Je comparerais toujours le montant réellement reçu, et pas seulement le montant affiché au départ.
Les solutions de paiement intégrées aux applications de messagerie peuvent sembler plus rapides pour de petits remboursements entre amis. Elles sont en revanche moins adaptées à une routine familiale internationale structurée. LemFi a davantage de sens lorsque le transfert entre pays est le besoin central, pas lorsque l’on veut simplement partager une addition avec une personne qui vit dans la même région.
Les détails qui évitent les mauvaises habitudes
Un premier point souvent négligé est la séparation entre vitesse et contrôle. Même si l’application rend le parcours fluide, je déconseille de préparer un transfert en faisant autre chose. Les erreurs de saisie sont plus probables lorsque l’on copie rapidement une information depuis une conversation ou un document. Je préfère vérifier le destinataire dans une source indépendante, puis relire le résumé dans LemFi avant de confirmer.
Le deuxième point concerne l’historique personnel. Pour une utilisation mensuelle, je conserverais une note avec la date, le motif et le montant de chaque opération. Cela facilite les discussions familiales, le suivi d’un budget et la préparation de justificatifs. L’application peut aider à effectuer le transfert, mais ma propre organisation reste utile si je dois retrouver une opération plusieurs mois plus tard.
Le troisième point est la gestion des moments urgents. Je n’utiliserais pas LemFi pour une dépense essentielle en supposant que tout transfert international se déroule instantanément. Une urgence médicale, un billet à acheter le jour même ou une facture arrivant à échéance mérite un plan de secours. Garder une autre méthode de paiement disponible est une précaution raisonnable, surtout lorsque l’on dépend d’une connexion ou d’une validation supplémentaire.
La maintenance : légère, mais pas inexistante
La maintenance quotidienne de LemFi n’est pas comparable à celle d’une application que l’on doit alimenter en contenu. On n’a pas besoin d’y passer du temps pour qu’elle reste intéressante. En revanche, une application financière demande une maintenance mentale : vérifier les bénéficiaires, surveiller les informations affichées et rester attentif aux changements de parcours après une mise à jour.
Je conseille aussi de garder le système du téléphone à jour lorsque c’est possible et d’éviter d’effectuer une opération sensible sur un appareil partagé. Ce ne sont pas des fonctions particulières de LemFi, mais des habitudes qui prennent toute leur importance dès qu’une application sert à déplacer de l’argent. La facilité d’accès ne doit pas conduire à traiter un transfert comme un simple message.
La maintenance devient plus lourde si l’on utilise plusieurs services en parallèle. Il faut alors se souvenir de l’endroit où chaque transfert a été effectué, comparer les montants reçus et éviter de recréer plusieurs fois le même bénéficiaire. Dans ce cas, LemFi peut rester utile, mais seulement si je lui attribue un rôle précis au lieu de multiplier les applications sans méthode.
Les sources de fatigue au fil des mois
La première fatigue vient de la répétition des contrôles. Ils sont nécessaires, mais ils peuvent sembler fastidieux lorsque le même transfert est réalisé chaque mois. C’est le compromis d’une application financière sérieuse : réduire les étapes inutiles sans supprimer les vérifications importantes. Si je cherche une expérience totalement automatique, LemFi risque de me paraître moins confortable qu’espéré.
La deuxième fatigue vient des attentes trop générales. Le résumé « paiements et transferts internationaux » ne signifie pas que l’application remplace tous les outils financiers. Elle ne devrait pas être choisie pour gérer indistinctement l’épargne, les dépenses quotidiennes, les factures locales et les transferts vers l’étranger. Son intérêt augmente lorsque je lui confie une mission bien définie.
La troisième concerne la comparaison des coûts. Une application gratuite à installer n’implique pas que chaque opération financière soit gratuite. Pour prendre une décision sérieuse, je regarderais les conditions affichées au moment du transfert et le montant final reçu. Je ne baserais pas mon choix sur le seul prix de téléchargement, car ce n’est pas lui qui détermine la valeur réelle du service.
La note de 3,6 me pousse également à conserver un regard critique. Elle n’est ni un signal d’échec automatique ni une raison de faire confiance les yeux fermés. Pour moi, elle signifie qu’il faut tester le parcours avec une opération maîtrisée, puis décider si la clarté et la régularité correspondent à son propre usage. Une application financière doit être jugée sur la confiance qu’elle inspire dans les situations concrètes, pas seulement sur son apparence.
À qui je la conseillerais vraiment
Je conseillerais LemFi à une personne qui effectue régulièrement des transferts internationaux et qui veut un outil dédié plutôt qu’un parcours noyé dans une application bancaire généraliste. Elle peut aussi convenir à quelqu’un qui souhaite séparer ses opérations transfrontalières de ses dépenses quotidiennes, à condition d’accepter de tenir sa propre organisation en parallèle.
Elle me paraît moins adaptée à l’utilisateur qui envoie rarement de l’argent, qui veut tout gérer dans sa banque actuelle ou qui refuse de vérifier chaque détail avant validation. Je la déconseillerais aussi comme unique solution de secours pour une urgence financière. Dans ces situations, une alternative déjà maîtrisée ou un service offrant un parcours mieux adapté au pays concerné peut être préférable.
Le classement PEGI 3 indique une accessibilité très large, mais l’âge d’accès ne dit rien de la pertinence financière pour chaque profil. Un adulte responsable doit surtout considérer son besoin, sa capacité à suivre ses opérations et la manière dont il souhaite conserver ses justificatifs. La facilité d’installation ne remplace pas le discernement nécessaire pour gérer de l’argent.
Mon verdict après la disparition de la nouveauté
Après la première semaine, LemFi peut donner l’impression d’être une solution évidente pour les transferts internationaux. Après plusieurs semaines, son intérêt devient plus nuancé : il dépend de la régularité des opérations et de la discipline de l’utilisateur. Je ne la garderais pas sur mon téléphone simplement parce qu’elle est gratuite ou populaire. Je la conserverais si elle simplifie réellement une routine transfrontalière que je répète.
Son principal mérite est sa spécialisation. Elle permet de penser les paiements internationaux comme une tâche distincte, avec une méthode reproductible. Son principal défaut est lié à cette même spécialisation : elle ne doit pas être confondue avec une banque complète, un logiciel de budget ou une garantie de rapidité dans toutes les situations.
En pratique, je commencerais par une opération modeste, je comparerais le résultat avec mes alternatives habituelles et je mettrais en place une vérification systématique du bénéficiaire et du montant. Si l’expérience est claire et que les transferts reviennent chaque mois, l’application peut mériter une place durable. Si mon besoin reste occasionnel, je préférerais garder une solution plus familière et éviter d’ajouter une application à mon quotidien sans bénéfice régulier.
Mon opinion finale est donc favorable, mais conditionnelle. LemFi n’est pas un outil à adopter par réflexe : c’est une application qui gagne sa place lorsque les paiements entre pays font partie de la vie courante. Pour ce public, elle peut devenir une habitude pratique. Pour les autres, la nouveauté risque de s’estomper rapidement, laissant une application rarement ouverte et une comparaison avec la banque ou les services spécialisés qui mérite d’être faite avant chaque utilisation.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Interface claire
- adaptée aux transferts internationaux fréquents.
- Possibilité de suivre le statut d’un transfert depuis l’application.
- Prise en charge de plusieurs pays d’envoi et de réception.
- Notifications utiles lors des différentes étapes de l’opération.
Inconvénients
- La disponibilité des services varie fortement selon le pays de résidence.
- Certaines vérifications d’identité peuvent retarder l’activation du compte.
- Les limites de transfert peuvent être contraignantes pour les gros montants.
- Le support client n’est pas toujours disponible immédiatement.
- Une connexion stable est nécessaire pour accéder aux fonctions principales.
FAQ sur LemFi
Qu’est-ce que LemFi et à qui s’adresse cette application ?
LemFi est une application financière destinée principalement aux personnes vivant à l’étranger qui souhaitent envoyer de l’argent à leur famille ou gérer des transferts internationaux. Elle permet généralement d’effectuer des envois vers plusieurs pays, selon les marchés pris en charge. Avant de créer un compte, vérifiez que votre pays de résidence, votre nationalité et le pays du bénéficiaire sont bien éligibles au service.
Comment fonctionne l’envoi d’argent avec LemFi ?
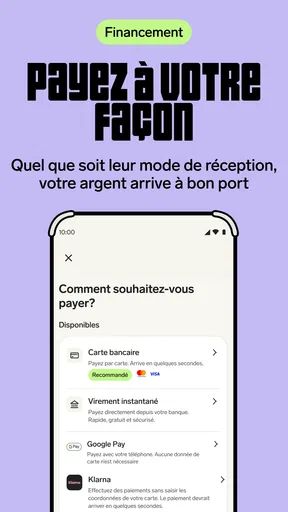
Après l’inscription, l’utilisateur doit habituellement renseigner ses informations personnelles, choisir le pays et le bénéficiaire, saisir le montant, puis sélectionner le mode de paiement disponible. L’application affiche normalement le taux de change, les éventuels frais et le montant reçu avant la confirmation. Les délais peuvent varier selon le pays, la méthode utilisée, les contrôles de sécurité et les horaires bancaires.
LemFi est-elle une application sûre pour les transferts internationaux ?
LemFi met en place des mesures de sécurité et des procédures de vérification d’identité afin de protéger les comptes et de respecter les obligations réglementaires applicables. Toutefois, aucune plateforme financière n’est totalement à l’abri des risques. Utilisez un mot de passe unique, activez les protections proposées, ne partagez jamais vos codes et téléchargez l’application uniquement depuis une boutique officielle.
Quels frais et taux de change faut-il prévoir avec LemFi ?
Les frais et le taux de change peuvent dépendre du pays d’envoi, du pays de réception, du montant, de la devise et du moyen de paiement choisi. Dans certains cas, l’application peut proposer des transferts à frais réduits, mais les conditions peuvent évoluer. Avant de valider, lisez attentivement le récapitulatif affiché afin de connaître le montant débité et celui réellement reçu.
Quels documents sont nécessaires pour utiliser LemFi et que faire en cas de problème ?
LemFi peut demander une pièce d’identité valide, une adresse, des informations personnelles ou des justificatifs supplémentaires, notamment pour les contrôles réglementaires et les limites de transaction. Préparez des documents lisibles et correspondant aux informations saisies. En cas de transfert retardé, de compte bloqué ou de bénéficiaire incorrect, consultez rapidement l’aide intégrée et contactez le support officiel depuis l’application.


